Defensa penal por quiebra fraudulenta: cuándo hay delito y qué penas contempla la ley
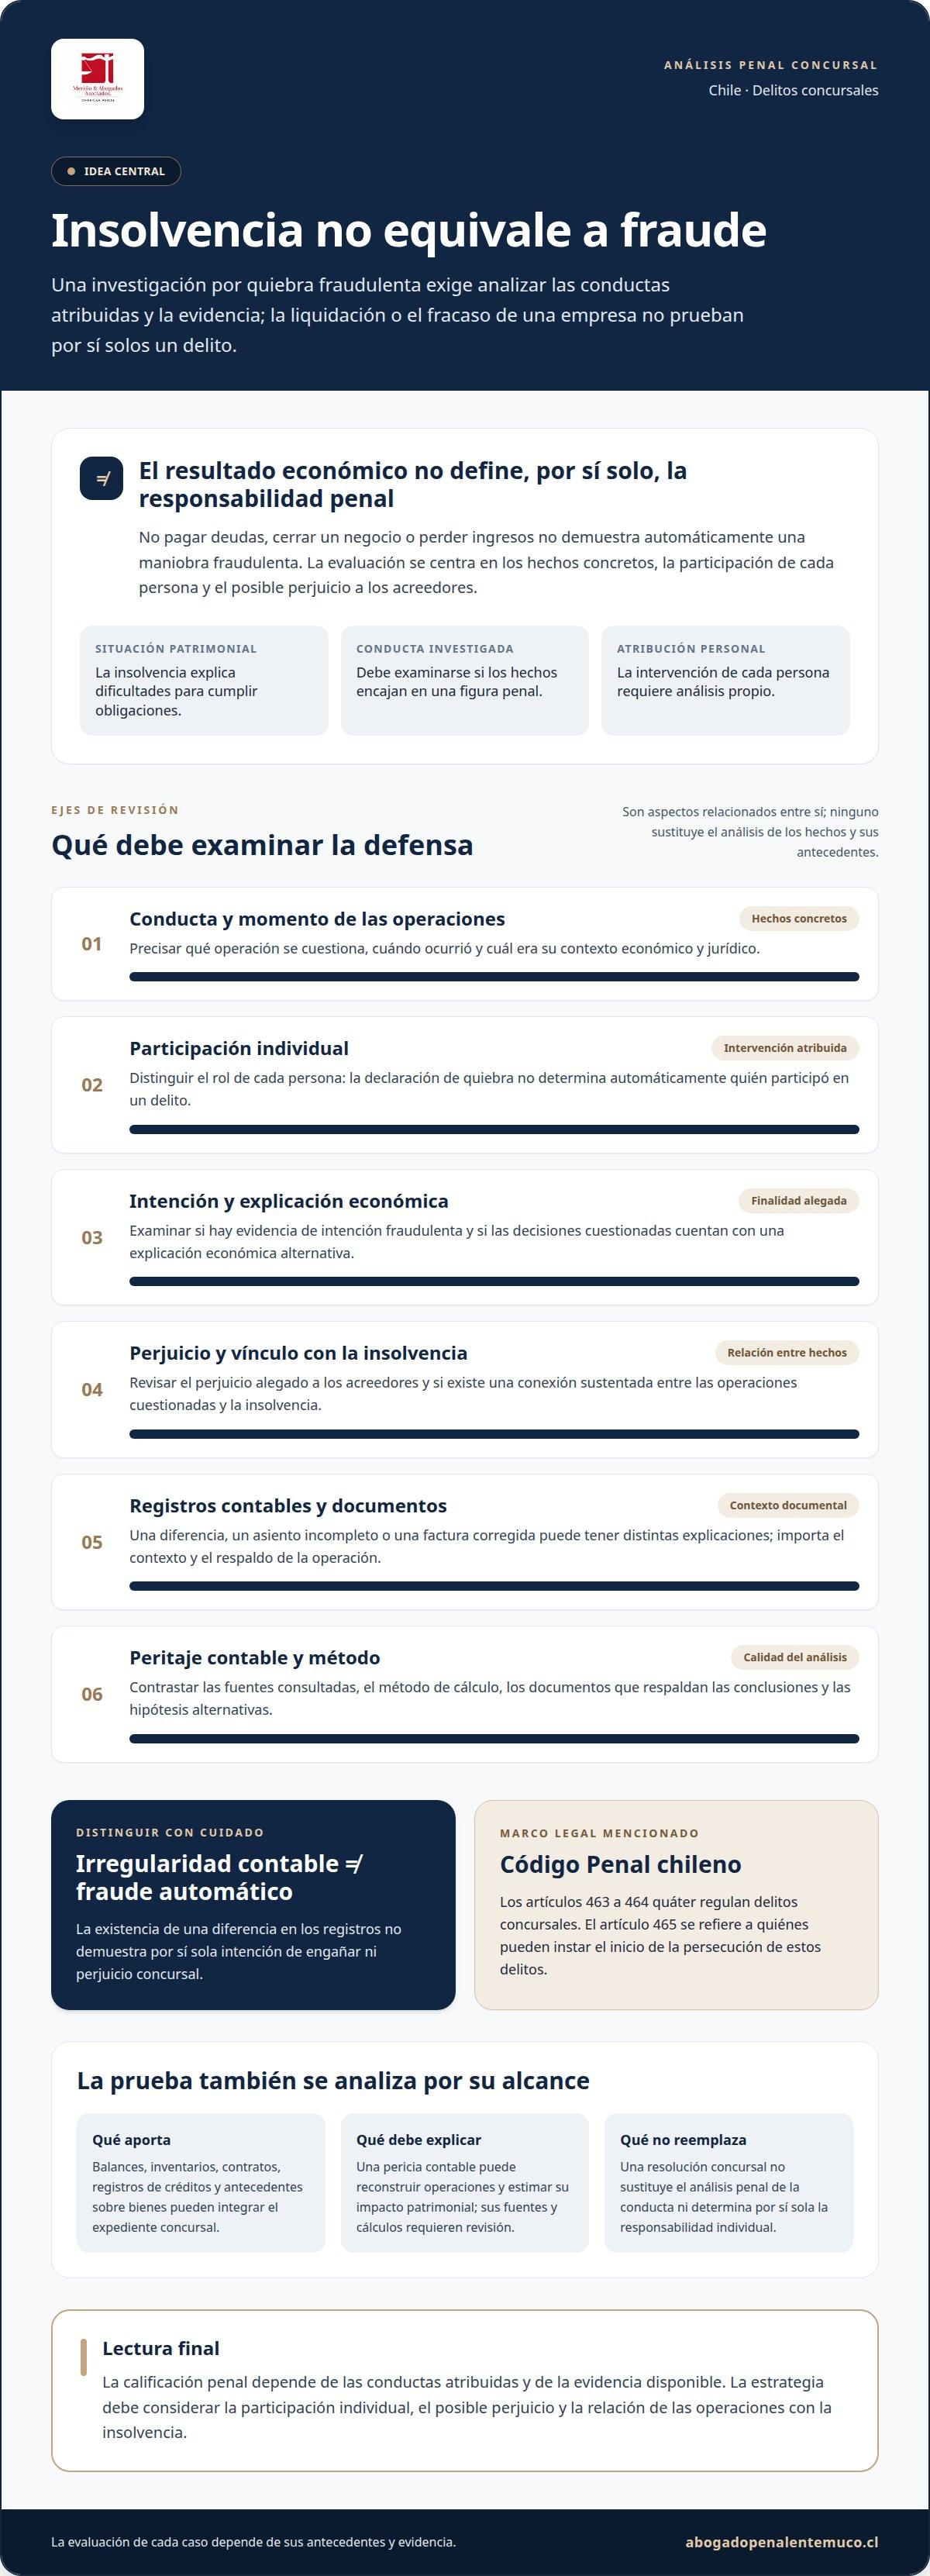
Que una empresa no pueda pagar sus deudas no convierte por sí solo la insolvencia en delito. En Chile, los delitos concursales están contemplados en los artículos 463 a 464 quáter del Código Penal; una imputación exige analizar las conductas atribuidas y los antecedentes del caso. La defensa penal por quiebra fraudulenta requiere distinguir una crisis económica de posibles maniobras destinadas a perjudicar a los acreedores.
Es comprensible que una investigación de este tipo genere preocupación, sobre todo cuando se cuestionan decisiones comerciales, movimientos de activos o registros contables. Sin embargo, una mala gestión no equivale automáticamente a fraude: importan la participación de cada persona, el momento de las operaciones y su justificación económica y jurídica.
En este artículo conocerás qué conductas pueden dar lugar a una imputación, cómo se analiza la prueba y qué penas e inhabilitaciones contempla la ley chilena. También revisaremos el alcance de la jurisprudencia y los aspectos que debe examinar la defensa, como la contabilidad, el perjuicio alegado y el vínculo entre las operaciones cuestionadas y la insolvencia.
Tabla de contenidos
¿La quiebra de una empresa constituye automáticamente un delito en Chile?
No. En Chile, la insolvencia o liquidación de una empresa no configura automáticamente un delito concursal. Ante una acusación, pueden plantearse defensas relacionadas con la falta de dolo, la participación individual, la justificación de las operaciones y su relación con el perjuicio alegado.
Insolvencia y delito concursal
La insolvencia es una situación patrimonial en la que el deudor enfrenta dificultades para cumplir sus obligaciones; un delito concursal requiere hechos que encajen en una figura penal. La diferencia es decisiva: no pagar una deuda, cerrar un negocio o perder ingresos no demuestra, por sí solo, una conducta fraudulenta.
Los artículos 463 a 464 quáter del Código Penal regulan delitos concursales en Chile. La declaración de quiebra constituye un antecedente relevante para analizar la figura, pero no prueba automáticamente que hubo delito ni determina quién participó. Deben precisarse los hechos investigados, el momento de cada conducta y la intervención atribuida a cada persona.
La distinción tradicional entre quiebra fortuita, culpable y fraudulenta se refiere a las causas y características de las conductas relacionadas con la insolvencia. La fortuita no supone una maniobra delictiva; la culpable se vincula con la imprudencia, y la fraudulenta, con actos intencionales. La calificación exige examinar los hechos, no solo el resultado financiero.
Diferencias con otras defraudaciones e irregularidades contables
La quiebra fraudulenta se analiza en relación con el patrimonio del deudor y el posible perjuicio a sus acreedores. Otras defraudaciones pueden centrarse en una víctima, un engaño o una apropiación específicos. Aunque una investigación detecte hechos relacionados, cada figura exige probar sus propios elementos y atribuir una intervención concreta.
Una irregularidad contable tampoco equivale automáticamente a fraude. Un asiento incompleto, una factura corregida o una diferencia entre registros pueden tener distintas explicaciones; su existencia no demuestra por sí sola intención de engañar ni perjuicio concursal. La evaluación debe considerar el contexto de la operación y si hay documentos que expliquen su origen y propósito.
También conviene usar con precisión expresiones como «quiebra simple» e «impropia». No deben tratarse como sinónimos automáticos de quiebra culpable o fraudulenta en Chile ni asumirse como categorías penales intercambiables. La legislación aplicable y los hechos imputados determinan la calificación pertinente.
Por eso, la defensa puede cuestionar si los hechos descritos corresponden al delito imputado, si se acredita la intención exigida y si existe una atribución individual sustentada. También puede presentar una explicación económica alternativa de las decisiones examinadas. El análisis se centra en la conducta concreta y en la evidencia vinculada con ella, no en presumir responsabilidad por el fracaso empresarial.
Jurisprudencia sobre prejudicialidad penal y autonomía concursal
La relación entre el procedimiento concursal y la investigación penal exige distinguir sus objetivos y antecedentes. Una resolución sobre reorganización o liquidación no reemplaza el análisis penal de la conducta imputada. Tampoco el expediente concursal determina por sí solo la responsabilidad de una persona: la prueba debe valorarse en el proceso correspondiente.
La prejudicialidad penal plantea si una decisión previa de otra sede condiciona el avance o la resolución de la causa penal. En una investigación concursal, el análisis debe precisar qué cuestión debe resolver el tribunal penal y qué información aporta el procedimiento de liquidación. La autonomía entre ambas sedes impide tratar sus decisiones como si tuvieran el mismo objeto.
La denuncia puede presentarse ante el Ministerio Público, Carabineros o la Policía de Investigaciones, describiendo las operaciones y acompañando los antecedentes disponibles. El artículo 465 del Código Penal regula quiénes pueden instar el inicio de la persecución de delitos concursales. La denuncia, por sí sola, no acredita los hechos: corresponde al Ministerio Público dirigir la investigación penal.
En la práctica, el expediente concursal puede aportar balances, inventarios, contratos, registros de créditos y antecedentes sobre bienes. Una pericia contable puede reconstruir operaciones y estimar su impacto patrimonial. Para valorar sus conclusiones, conviene examinar las fuentes consultadas, el método de cálculo y las hipótesis alternativas. Por ejemplo, un informe que atribuye una variación patrimonial a una transferencia debe explicar qué documentos respaldan esa conexión.
La coordinación entre la asesoría concursal y la defensa penal ayuda a comprender qué documentos se presentan en cada procedimiento y qué hechos explican. La primera puede ocuparse de las actuaciones propias de la reorganización o liquidación; la segunda debe responder a la imputación penal y resguardar las garantías de la persona investigada. Coordinar no significa confundir objetivos ni formular versiones incompatibles ante tribunales distintos.
También pueden coexistir controversias civiles sobre créditos, actuaciones concursales e investigaciones penales. Un acreedor puede discutir el reconocimiento de un crédito en sede concursal, mientras la Fiscalía examina si ciertos hechos podrían constituir delito. La defensa debe delimitar qué prueba sirve para cada cuestión y objetar inferencias que no estén respaldadas por los antecedentes.
Si se investigan pagos preferentes o supuestas ventajas especiales, deben reconstruirse las fechas, los destinatarios, los documentos de respaldo y el efecto alegado sobre la masa. Una diferencia de trato entre acreedores requiere un análisis contextual; no basta con llamarla colusión. La revisión puede abarcar el expediente concursal, la pericia y la forma en que la prueba se incorporó al proceso penal.
Para abordar controversias sobre la prueba y la relación entre procedimientos, puede consultarse el perfil académico y profesional de Marcelo Meriño Aravena, con información pertinente para comprender el análisis jurídico y pericial.
Penas e inhabilitaciones previstas para los artículos 176 y 177
En Chile, las penas por delitos concursales deben determinarse conforme a las disposiciones nacionales aplicables, no por la numeración del título. El artículo 229 de la Ley de Quiebras establece marcos distintos para quiebra culpable y fraudulenta. La pena concreta depende de la calificación jurídica y de los hechos acreditados en el proceso.
Penas por quiebra culpable y fraudulenta
Según el artículo 229 de la Ley de Quiebras, la quiebra culpable se sanciona con presidio menor de 61 días a 5 años. Para la fraudulenta, contempla presidio desde 541 días hasta 10 años. Estas cifras describen marcos legales, no una pena que se aplique automáticamente en todos los casos.
La diferencia entre ambas calificaciones puede modificar sustancialmente la exposición penal de una persona investigada. El tribunal debe resolver qué figura corresponde a los hechos probados y qué grado de participación se atribuye. La defensa puede controvertir tanto la calificación como los antecedentes que sustentan la acusación, incluida la forma en que se reconstruyen las operaciones.
Penas principales y accesorias
La pena principal es la consecuencia penal central prevista para el delito; las consecuencias accesorias y civiles tienen fundamentos distintos. El artículo 230 de la Ley de Quiebras remite al Código Penal respecto de la pena para cómplices y contempla además sanciones civiles. Por ello, no corresponde presentar toda consecuencia patrimonial como una pena de presidio o una inhabilitación.
Directores, representantes legales y administradores pueden enfrentar una imputación si se les atribuye participación en conductas concretas. El cargo que ocupaban no sustituye la prueba de esa intervención. En el proceso deben precisarse sus decisiones, el alcance de sus funciones y los antecedentes que vinculan a cada persona con los hechos investigados.
La inhabilitación no debe considerarse una consecuencia automática de estas figuras. Su procedencia requiere una base legal aplicable y una decisión judicial fundada. La defensa debe revisar si la acusación solicita alguna consecuencia adicional, qué norma invoca y cómo se relaciona con la participación atribuida a la persona acusada.
Prisión y multas
Los rangos de presidio del artículo 229 establecen el marco de privación de libertad asociado a cada calificación. La sentencia debe apoyarse en los hechos que el tribunal tenga por acreditados y en la intervención probada. La diferencia entre el mínimo indicado y el máximo legal no permite anticipar, por sí sola, la sanción final.
Los antecedentes sobre un crédito o las pérdidas reclamadas por acreedores no equivalen automáticamente a una multa penal. El artículo 230 menciona sanciones civiles, que deben distinguirse de las penas criminales. En el juicio, la documentación contable puede ser relevante para discutir el perjuicio alegado y el vínculo entre las operaciones y la responsabilidad individual.
Evaluación de experiencia en defensa penal económica
En una investigación económica, la experiencia se refleja en cómo se relaciona el derecho penal con la documentación financiera y societaria. Para el deudor o sus administradores, la evaluación debe traducir operaciones determinadas en preguntas jurídicas verificables, sin tratar cada pérdida como indicio automático de delito.
El primer análisis ordena los hechos por fecha y persona. Por ejemplo, una transferencia de bienes debe revisarse junto con el contrato, la contraprestación, la autorización y el destino del activo. Esa secuencia permite identificar quién decidió, quién ejecutó y qué antecedentes conocía cada participante al momento de la operación.
En la investigación, el examen técnico puede considerar:
La relación entre facturas, contratos, movimientos bancarios y registros contables.
Las atribuciones de directores, representantes legales y administradores frente a cada decisión.
La diferencia entre una operación comercial documentada y una transferencia sin respaldo suficiente.
La correspondencia entre el perjuicio alegado y los bienes o créditos afectados.
Una pericia contable útil debe explicar sus fuentes y método, no limitarse a presentar un saldo final. La defensa puede contrastar los datos originales, las fechas consideradas y las hipótesis empleadas para reconstruir el patrimonio. Si un informe atribuye pérdidas a una operación, también importa separar su efecto del de otros factores registrados en el mismo período.
La revisión jurídica determina si los hechos descritos corresponden a una figura penal y si la participación se atribuye de manera individual. También examina cómo se incorporaron los documentos a la investigación y si permiten sostener la imputación. Una diferencia entre libros contables y cartolas bancarias puede exigir aclarar su origen antes de inferir una conducta dolosa.
La preparación del juicio requiere convertir esa revisión en una explicación comprensible para el tribunal. Los documentos relevantes deben vincularse con fechas, responsables y operaciones; las conclusiones periciales deben exponerse dentro de los límites de su metodología. Así, el análisis no se agota en discutir cifras: permite evaluar qué prueban y qué no prueban los antecedentes sobre la conducta de cada persona.
Ante una citación, una diligencia o una imputación relacionada con decisiones empresariales, ordene los documentos existentes y evite alterar registros. Para solicitar una evaluación jurídica de antecedentes penales económicos, reúna la información disponible sobre las operaciones cuestionadas y la etapa de la investigación.
Abogado Penal Temuco
Abogado Penal Temuco puede evaluar los antecedentes de una investigación penal y explicar cómo se relacionan con la imputación y la etapa procesal a nivel nacional. En una causa vinculada con la insolvencia de una empresa, el análisis individual permite ordenar los hechos atribuidos, revisar la evidencia disponible y distinguir las decisiones comerciales de las conductas investigadas penalmente.
La orientación considera la presunción de inocencia, el derecho a defensa y la confidencialidad de los antecedentes entregados. También ayuda a comprender qué aspectos requieren revisión jurídica y qué pasos procesales podrían seguir, sin anticipar un resultado antes de estudiar la causa.
Si enfrenta una investigación o recibió una citación relacionada con estos hechos, contacte a Abogado Penal Temuco para conversar sobre su situación y recibir asesoría especializada en todo el país.
Defina el siguiente paso con una evaluación jurídica
Ante una investigación por operaciones empresariales, el siguiente paso es comprender con precisión qué hechos se atribuyen, a quiénes y en qué etapa procesal. La defensa penal por quiebra fraudulenta debe responder a esa imputación concreta, con una estrategia que resguarde el derecho a defensa y la presunción de inocencia.
Una evaluación jurídica permite determinar qué antecedentes son relevantes, qué aspectos requieren análisis contable y cómo preparar una respuesta procesal fundada. Evite decidir apresuradamente qué declarar o hacer con documentos sin comprender su alcance en la causa. La estrategia se define según los antecedentes disponibles y la etapa de la investigación.
Abogado Penal Temuco también aborda defensas en delitos sexuales, causas de la Ley 20.000 y casos de homicidio. Para conversar sobre su situación y los próximos pasos, solicite una evaluación jurídica de su caso.
Preguntas frecuentes sobre quiebra fraudulenta
¿Cómo se diferencia una insolvencia de una imputación penal?
La insolvencia describe una situación financiera; la imputación penal atribuye a una persona hechos que podrían constituir delito. Una empresa puede acumular deudas por pérdida de ingresos sin que eso demuestre una maniobra fraudulenta. Para distinguir ambos escenarios, importa qué operaciones se cuestionan, quién intervino y qué antecedentes respaldan la hipótesis penal. La dificultad para pagar, por sí sola, no determina responsabilidad criminal.
¿Qué antecedentes debo llevar a una consulta por una investigación de quiebra?
Reúna la citación o comunicación recibida, los documentos de la investigación que tenga legalmente disponibles y los antecedentes relacionados con las operaciones cuestionadas. Pueden ser útiles contratos, actas societarias, balances, registros contables y comunicaciones empresariales. Ordenarlos por fecha ayuda a ubicar decisiones y participantes. No altere ni elimine registros; si desconoce el alcance de un documento, consérvelo para revisarlo con su abogado.
¿Qué es la quiebra fraudulenta?
Es una denominación habitual para conductas concursales fraudulentas atribuidas al deudor, que pueden involucrar maniobras sobre sus bienes o información patrimonial. La calificación penal no surge simplemente porque una empresa haya fracasado o no pague sus deudas. Se examinan los hechos específicos, la intervención de cada persona y la evidencia reunida, incluidos documentos contables y operaciones patrimoniales.
¿Qué hace un abogado penalista en una causa por delitos concursales?
La defensa penal por quiebra fraudulenta comienza por precisar los hechos atribuidos y la participación imputada a cada persona. El abogado puede revisar los antecedentes de la investigación, contrastar documentos y analizar críticamente una pericia contable. También prepara la respuesta procesal según la etapa de la causa y plantea objeciones cuando la prueba no sustenta una conclusión o se incorporó de forma cuestionable.
¿Qué se considera quiebra fraudulenta en Chile y qué conductas la configuran?
En Chile se investigan como delitos concursales conductas del deudor que podrían perjudicar a los acreedores mediante operaciones fraudulentas. Entre los ejemplos descritos están ocultar bienes, simular deudas o pérdidas, falsear libros contables y reconocer créditos inexistentes. Cada conducta debe vincularse con evidencia y con la intervención atribuida a una persona; una anomalía contable aislada no basta, por sí sola, para establecer un delito.
¿Qué artículos del Código Penal y de la Ley 20.720 regulan la quiebra fraudulenta en Chile?
El Código Penal chileno contempla delitos concursales en los artículos 463 a 464 quáter, incluidos supuestos relacionados con la disminución patrimonial injustificada y actuaciones de quienes administran los negocios del deudor. La Ley 20.720 regula procedimientos concursales de reorganización y liquidación. No debe confundirse ese marco procedimental con la tipificación penal, ni citar artículos de otros países como si fueran legislación chilena.
header.all-comments