Abogado por delitos tributarios en Chile para regularizar y defenderse
Una deuda tributaria no equivale, por sí sola, a un delito. En Chile, la diferencia depende de la conducta atribuida, los documentos disponibles y el contexto de cada declaración. Si el Servicio de Impuestos Internos formula observaciones o comunica una investigación, un abogado por delitos tributarios en Chile puede analizar qué se cuestiona y qué respuesta requiere cada procedimiento.
Es comprensible querer corregir una declaración o resolver una deuda cuanto antes. Sin embargo, ante una citación o investigación penal, primero conviene entender qué hechos se examinan y qué consecuencias puede tener cada actuación. Regularizar obligaciones y defenderse de una imputación penal son gestiones relacionadas, pero tienen objetivos distintos.
En este artículo conocerá cómo distinguir una infracción administrativa de un delito, qué etapas puede atravesar una causa penal y qué conductas contempla la legislación tributaria chilena. También encontrará criterios para saber cuándo buscar defensa y qué antecedentes permiten evaluar una situación con rigor. La presunción de inocencia y el derecho a defensa deben resguardarse durante el proceso; la estrategia depende de los hechos y la evidencia.
Tabla de contenidos
Diferencia entre infracción administrativa y delito tributario
En Chile, un incumplimiento tributario puede tener consecuencias administrativas o dar lugar a una investigación penal. Para distinguir ambas vías, se examinan la conducta atribuida, los documentos y el contexto de cada declaración.
Infracción administrativa y delito
Una infracción administrativa consiste en incumplir obligaciones tributarias y puede dar lugar a multas. Un delito, en cambio, es una conducta que la ley define como penalmente sancionable. Una diferencia en una declaración de IVA no permite concluir, por sí sola, que hubo intención delictiva: es necesario examinar sus causas y los antecedentes de respaldo.
El inciso tercero del artículo 162 del Código Tributario permite que, si el Director del Servicio de Impuestos Internos no ejerce la acción penal, se persiga únicamente la aplicación de una multa. La vía aplicable, por tanto, también depende de la decisión sobre el ejercicio de esa acción.
Entre los delitos tributarios imputados en el caso se mencionaron la subdeclaración de IVA y Renta, el aumento indebido del crédito fiscal de IVA y la facilitación de documentos tributarios falsos, tipificados en el artículo 97 N°4 del Código Tributario, según el Servicio de Impuestos Internos. Este ejemplo muestra por qué deben analizarse las operaciones y los documentos asociados, no solo el monto observado.
Evasión y elusión
La evasión supone ocultar o falsear información para reducir indebidamente los impuestos. La elusión se relaciona con reducir la carga tributaria mediante decisiones de organización o formas jurídicas. Para calificarlas, hay que revisar qué se hizo efectivamente, qué se declaró y si los documentos reflejan las operaciones. El ahorro obtenido, por sí solo, no resuelve esa evaluación.
Por ejemplo, registrar una factura por una operación inexistente puede ser relevante al investigar una posible evasión. En cambio, una estructura que reduce impuestos requiere examinar cómo se aplicó y qué antecedentes la sustentan. La diferencia entre ambas hipótesis depende de los actos documentados y de su relación con las obligaciones tributarias.
El contador y el abogado cumplen funciones distintas. El contador prepara registros, declaraciones y cálculos; el abogado analiza la calificación jurídica y las consecuencias de una imputación. La documentación contable puede explicar cómo se confeccionó una declaración, pero no sustituye el análisis de la responsabilidad penal atribuida a cada persona.
Para revisar un cuestionamiento, conviene ordenar las declaraciones, facturas, contratos y comprobantes asociados a cada operación. Si una factura figura en los registros, pero se discute la operación que representa, por ejemplo, hay que examinar su origen y sus respaldos. Esa revisión ayuda a distinguir un error de registro de una atribución de falsedad o dolo.
Ante una citación o un requerimiento del Servicio de Impuestos Internos, identifique los períodos, las operaciones y los documentos mencionados antes de responder. Si los antecedentes ya aluden a una investigación penal, la asesoría jurídica debe considerar tanto la regularización tributaria como la defensa, sin confundir sus objetivos.
Etapas del proceso penal tributario
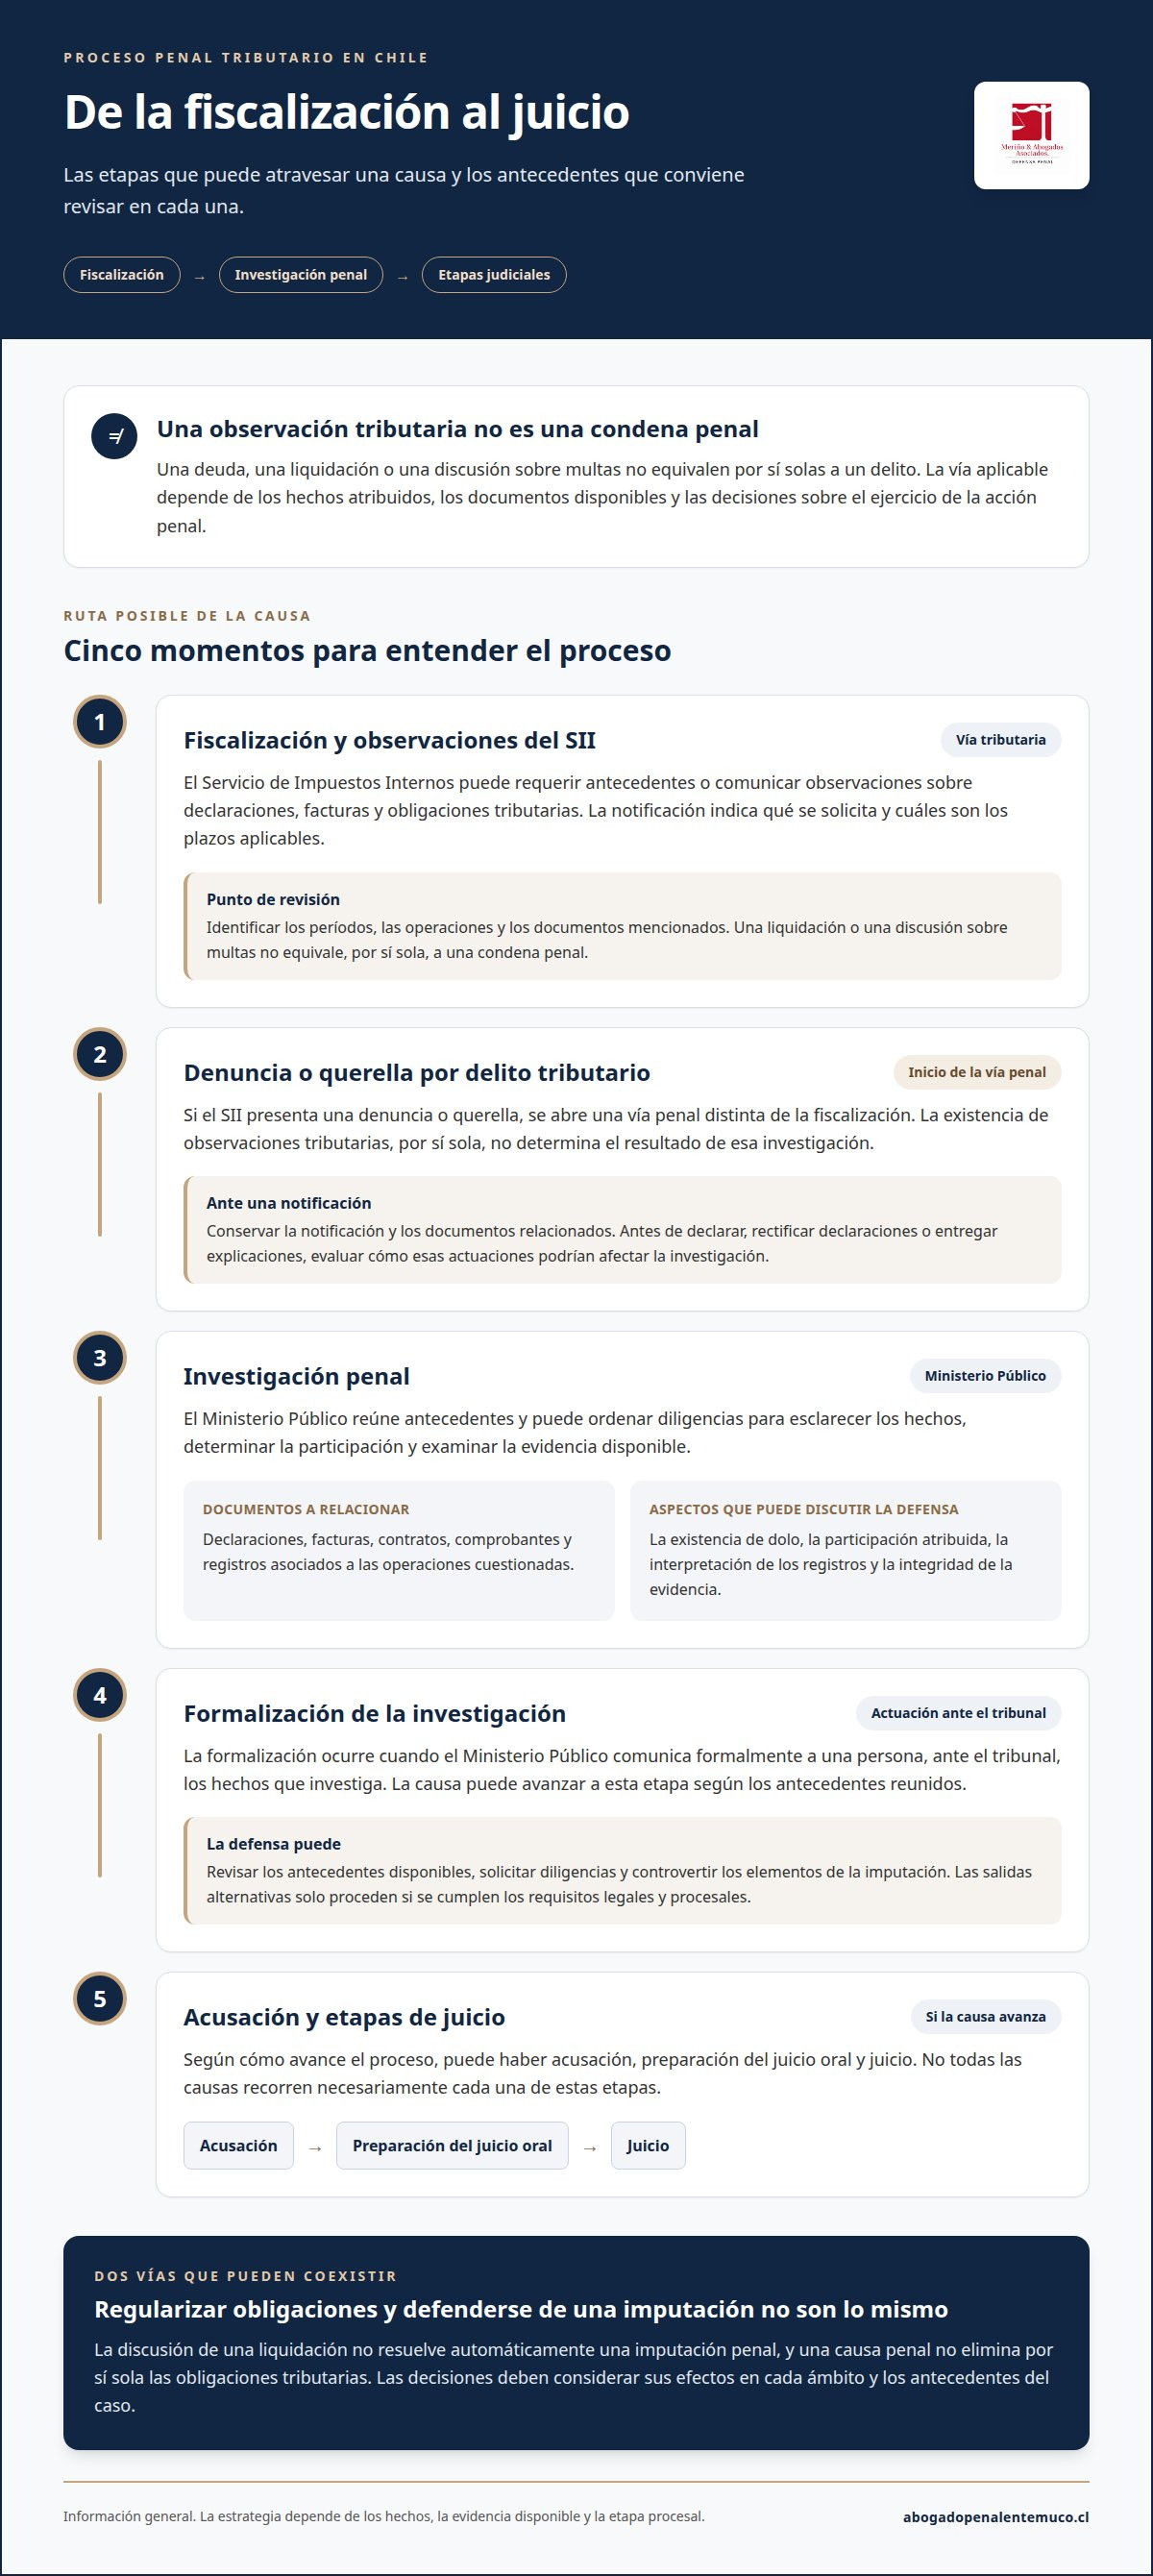
Una denuncia o querella por delito tributario abre una vía penal distinta de la fiscalización del Servicio de Impuestos Internos. El análisis puede avanzar desde la investigación y revisión de antecedentes hasta las decisiones judiciales, según los hechos atribuidos y la evidencia reunida.
Durante una fiscalización, el SII puede formular requerimientos o comunicar observaciones sobre declaraciones, facturas y obligaciones tributarias. La notificación precisa qué antecedentes solicita y cuáles son los plazos. Una liquidación o una discusión sobre multas no equivale, por sí sola, a una condena penal.
Si el SII presenta una denuncia o querella por delito tributario, conserve la notificación y los documentos relacionados, y solicite asesoría penal antes de declarar. No rectifique declaraciones ni entregue explicaciones sin evaluar cómo podrían afectar la investigación.
En la investigación penal, el Ministerio Público reúne antecedentes y puede ordenar diligencias. Si comunica formalmente los hechos a una persona ante el tribunal, comienza la etapa de formalización. Según cómo avance la causa, luego puede haber acusación, preparación del juicio oral y juicio.
La defensa puede discutir la existencia de dolo, la participación atribuida, la interpretación de los registros y la integridad de la evidencia. También puede solicitar diligencias y controvertir antecedentes. Las salidas alternativas solo proceden cuando se cumplen los requisitos legales y procesales.
Empresas y representantes legales pueden enfrentar fiscalizaciones, liquidaciones, multas e investigaciones penales cuando se les atribuyen hechos delictivos. La responsabilidad penal no se presume por ocupar un cargo: se examinan las acciones personales, las decisiones documentadas y su vínculo con los hechos investigados.
Los asuntos penales y tributarios o patrimoniales pueden avanzar en paralelo: discutir una liquidación no resuelve automáticamente una imputación penal, y una causa penal no elimina por sí sola las obligaciones tributarias. La planificación tributaria y la respuesta al SII requieren coordinar documentos y decisiones sin confundir sus efectos.
El abogado penal tributario analiza la imputación, revisa la carpeta investigativa, solicita diligencias y prepara la defensa para cada audiencia. Cuando interviene un contador, su explicación sobre registros y declaraciones puede ser relevante; el artículo 100 del Código Tributario contempla la falsedad y el dolo del contador en ciertos supuestos, por lo que deben examinarse sus actos concretos.
Para encontrar y verificar un abogado penal tributario en Santiago u otras regiones, revisen su calidad de abogado, experiencia en litigación penal y conocimiento de causas tributarias. Antes de definir una estrategia, un abogado por delitos tributarios en Chile debe explicar qué antecedentes analizará, cómo abordará la coordinación contable y qué actuaciones procesales siguen.
Una evaluación ordenada permite distinguir el avance de la fiscalización de las etapas penales y definir qué decisiones requieren atención inmediata. La formación penal y forense aporta contexto sobre el análisis jurídico de la evidencia en procedimientos penales.
Cuándo contratar un abogado por delitos tributarios
La asesoría legal debe comenzar cuando el Servicio de Impuestos Internos comunica una fiscalización, solicita antecedentes o cita al contribuyente. Una revisión temprana permite identificar qué períodos, declaraciones y operaciones están bajo examen antes de responder.
Una propuesta de giro, una liquidación o diferencias detectadas en declaraciones de IVA y renta requieren atención. Estos actos pueden tener efectos administrativos y, si se atribuyen conductas delictivas, relacionarse también con una investigación penal. La defensa debe distinguir ambas vías y los plazos indicados en cada comunicación.
La intervención cobra especial relevancia si la citación menciona facturas falsas, crédito fiscal improcedente, ingresos omitidos o declaraciones presuntamente maliciosas. En esos casos, no conviene improvisar una presentación ni entregar explicaciones sin analizar su contenido, los documentos de respaldo y sus posibles efectos penales.
Antes de responder, es útil ordenar los antecedentes por período y operación: declaraciones presentadas, libros contables, facturas, contratos, comprobantes de pago y comunicaciones con el SII. Esta secuencia ayuda a detectar diferencias concretas, como una factura registrada sin respaldo de entrega o un ingreso contabilizado en otro período.
La revisión también debe determinar quién preparó cada declaración y quién autorizó su presentación. El contador puede explicar los criterios contables utilizados; la defensa analiza la atribución jurídica y el conocimiento que se imputa a cada persona. Una discrepancia entre registros no demuestra, por sí sola, que hubiera declaraciones falsas o intención de defraudar.
Si existe una citación para declarar en una investigación penal, la persona debe conocer previamente los hechos que se le atribuyen y sus derechos procesales. El derecho a guardar silencio permite no declarar, y ejercerlo no equivale a reconocer culpabilidad. La asesoría legal antes de la diligencia ayuda a tomar una decisión informada y coherente con los antecedentes disponibles.
También conviene buscar defensa cuando la empresa y sus representantes reciben comunicaciones distintas sobre las mismas operaciones. Pueden surgir conflictos entre socios, administración y contabilidad acerca de quién decidió registrar una transacción o presentar una declaración. Cada versión debe contrastarse con los documentos y las responsabilidades efectivas, sin presumir que el cargo empresarial determina culpabilidad.
Un abogado por delitos tributarios en Chile puede intervenir desde la primera notificación relacionada con una posible imputación, no solo cuando hay una audiencia. La defensa analiza la presentación del SII, organiza la evidencia y determina qué actuaciones requieren una respuesta inmediata.
Actúe con orden: conserve las comunicaciones recibidas, registre las fechas de notificación y evite alterar los respaldos contables. Solicite asesoría legal antes de rectificar una declaración o entregar una versión formal, especialmente si ya se mencionan operaciones falsas, documentos cuestionados o una investigación penal.
¿Qué delitos tributarios existen en Chile y cuáles son sus penas?
El Código Tributario contempla distintas conductas penales, y su calificación depende de los hechos atribuidos. El artículo 97 N° 4 comprende declaraciones maliciosamente incompletas o falsas que puedan inducir a liquidar un impuesto menor, maniobras para aumentar créditos de IVA y obtención fraudulenta de devoluciones. Cada hipótesis exige examinar los actos concretos y la evidencia.
También existen figuras distintas. El artículo 97 N° 5 sanciona la omisión maliciosa de declaraciones exigidas para determinar impuestos; el artículo 100 contempla falsedad y dolo del contador en determinadas declaraciones o balances. El artículo 97 N° 10 se refiere a la reiteración en no otorgar o usar incorrectamente ciertos documentos tributarios.
Otros numerales abordan conductas específicas: el artículo 97 N° 22 contempla el uso malicioso de timbres, cuños verdaderos o medios tecnológicos de autorización del SII para defraudar al fisco. El artículo 97 N° 23 considera proporcionar maliciosamente información falsa al iniciar actividades o modificar esa información. La aplicación depende de los elementos de cada figura, no solo de la existencia de un error contable.
Las penas varían según el delito, el inciso aplicable y las circunstancias acreditadas. Para delitos del artículo 97 N° 4, algunas figuras pueden llegar a presidio mayor en su grado mínimo, equivalente a 5 años y 1 día a 10 años. También pueden imponerse multas de 5 a 40 UTM por cada infracción y clausura de un establecimiento por hasta 6 meses, según la conducta aplicable.
El Servicio de Impuestos Internos informó una sentencia por el artículo 97 N° 4, inciso 2°, con condena de tres años y un día de presidio menor en su grado máximo, además de una multa equivalente al cien por ciento de los impuestos evadidos. Ese caso ilustra una condena particular; no determina automáticamente la sanción de otras causas.
Para evaluar una imputación, la defensa debe identificar el numeral invocado, el período tributario, los documentos cuestionados y la participación atribuida a cada persona. En una investigación por facturas, por ejemplo, importa analizar su origen, registro y relación con operaciones efectivas. La presunción de inocencia exige que la responsabilidad se establezca en el proceso, no a partir de la sola existencia de diferencias tributarias.
Si una investigación atribuye una conducta penal, solicite una evaluación jurídica de los antecedentes antes de definir su respuesta. La revisión del tipo penal y de la evidencia permite comprender qué sanciones podrían discutirse en la causa.
Abogado Penal Temuco: Defensa en delitos sexuales
Abogado Penal Temuco ofrece defensa especializada en delitos sexuales en todo el país, analizando cada causa a partir de sus antecedentes, la evidencia y la etapa procesal. Si una persona enfrenta una investigación, una citación o una imputación de esta naturaleza en cualquier región de Chile, una revisión jurídica temprana ayuda a resguardar sus derechos y preparar su participación en las diligencias.
Cuando el caso incluye declaraciones o informes periciales, la defensa puede examinar su metodología, los datos considerados y los límites de sus conclusiones. El estudio también ofrece asesoría en delitos económicos y tributarios, entre otras materias penales a nivel nacional. La estrategia se construye a partir de los antecedentes específicos, sin anticipar resultados.
Para conversar sobre una situación penal y solicitar una evaluación individual con cobertura nacional, contacte a Abogado Penal Temuco.
Define tu próximo paso con información clara
Antes de responder una notificación, ordene los antecedentes y distinga las gestiones tributarias de las actuaciones penales. Identifique qué documentos solicita el Servicio de Impuestos Internos y qué plazo indica la comunicación recibida.
La evaluación jurídica debe considerar la imputación, la evidencia disponible y las consecuencias procesales de cada respuesta. También permite determinar qué antecedentes son pertinentes, sin equiparar una deuda tributaria con responsabilidad penal.
Para solicitar una evaluación de sus antecedentes, contacte a Abogado Penal Temuco. Una orientación profesional puede ayudarle a definir el siguiente paso con mayor claridad.
Actúe con serenidad y resguarde sus derechos. Contar con información clara facilita tomar decisiones mejor fundamentadas.
Preguntas frecuentes sobre delitos tributarios
¿Por qué contratar un abogado tributario en Chile?
Conviene contar con asesoría jurídica cuando una diferencia tributaria puede dar lugar a un procedimiento administrativo o a una imputación penal. La revisión permite interpretar la notificación, precisar qué operaciones se cuestionan y distinguir las consecuencias de cada vía. Por ejemplo, una observación sobre una declaración de IVA requiere analizar los documentos y su origen antes de responder; si se atribuye un delito, también es necesario evaluar la dimensión penal.
¿Cuándo necesito un abogado por delitos tributarios?
Se requiere defensa penal cuando una citación, denuncia o comunicación atribuye hechos que podrían constituir un delito tributario, como el uso de documentos cuestionados. También conviene obtener orientación antes de declarar en una investigación o presentar antecedentes que podrían ser relevantes en materia penal. Tener a mano la notificación, la declaración observada y los respaldos de las operaciones facilita identificar qué hechos se investigan y qué decisiones requieren análisis.
¿Por qué es vital asesorarse con abogados tributaristas especializados?
La especialización permite identificar si se trata de una controversia administrativa, una imputación penal o ambas. Una persona con conocimientos tributarios puede analizar declaraciones y registros, mientras que la defensa penal examina la conducta atribuida, la participación y la evidencia. Si una empresa discute una factura y también se investiga a un representante, por ejemplo, es necesario distinguir los antecedentes contables de las cuestiones sobre responsabilidad penal.
¿Qué hacer si enfrento una fiscalización del SII?
Lea la notificación del Servicio de Impuestos Internos y registre el plazo y los documentos solicitados. Después, ordene por período y operación los antecedentes relacionados, como declaraciones, facturas y comprobantes. Responda conforme al requerimiento y conserve una copia de lo presentado. Si la comunicación menciona una posible conducta delictiva o solicita una declaración vinculada con una investigación penal, analice previamente sus implicancias y el alcance de sus derechos.
¿Cuándo se necesita un abogado penal tributario en Chile?
La defensa penal es pertinente cuando el asunto pasa de una revisión de declaraciones a una investigación por hechos calificados como delito. Una citación para declarar, una denuncia o una querella relacionada con operaciones tributarias son señales para revisar la situación procesal y los antecedentes disponibles. Un abogado por delitos tributarios en Chile analiza la imputación penal; regularizar declaraciones, por sí solo, no sustituye esa defensa.
¿Qué experiencia y especialización debe tener un abogado por delitos tributarios en Chile?
El abogado debe poder explicar con claridad su experiencia en procesos penales, su comprensión del Código Tributario y cómo examinará los documentos contables y la evidencia de la investigación. Pregunte qué etapas procesales puede abordar y cómo coordina el análisis jurídico con los antecedentes preparados por contadores. La explicación debe distinguir la defensa penal de la asesoría tributaria general y evitar promesas sobre absoluciones, sanciones o resultados del proceso.
Comentarios